Op 1 januari 2027 treedt de Wet van 30 mei 2026 houdende de pensioenhervorming grotendeels in werking. Een van de doelstellingen van die wet is de band tussen effectieve arbeidsprestaties en de opbouw van pensioenrechten te versterken. Dat doet men onder meer door bepaalde loopbaanperioden waarin niet werd gewerkt (zoals perioden van ziekte) niet in aanmerking te nemen voor de opbouw van bepaalde nieuwe pensioenrechten.
Ook de Wet van 22 juli 2026 tot invoering van een beperkingspercentage in de pensioenregeling van de werknemers, die op 1 juli 2027 in werking treedt, streeft het vermelde doel na en beperkt hiertoe de mate waarin bepaalde gelijkgestelde perioden (perioden waarin niet werd gewerkt maar waar wel pensioenopbouw plaatsvond) meetellen voor de pensioenopbouw tot een bepaald percentage.
Voor deze bijdrage selecteerden we vier veel voorkomende inactiviteitsperioden in de loopbaan van een werknemer (ziekte en arbeidsongeschiktheid, moederschapsrust, ouderschapsverlof, landingsbaan) en gaan we na wat de gevolgen zijn van die inactiviteitsperioden voor de vijf hierna vermelde maatregelen/berekeningselementen in de pensioenregeling der werknemers.
We beperken ons in deze bijdrage tot de situatie van de werknemer met een niet-gemengde loopbaan d.w.z. de werknemer die zijn hele loopbaan als werknemer heeft gewerkt
Vijf maatregelen/berekeningselementen
De loopbaan van de werknemer
De loopbaan is een van de elementen die bepalend is bij de berekening van het rustpensioen van die werknemer. Hoe langer die loopbaan is, hoe hoger het rustpensioen van de werknemer in principe zal zijn. De loopbaan wordt gevormd door de gewerkte perioden, de niet-gewerkte perioden die gelijkgesteld worden met gewerkte perioden (en de geregulariseerde perioden). Een volledige loopbaan telt 14.040 gewerkte, gelijkgestelde of geregulariseerde dagen, dit zijn 45 jaren van 312 dagen. Heeft een werknemer een lange loopbaan en de grens van 14.040 dagen bereikt? Dan kan het zijn dat bepaalde gelijkgestelde perioden niet meetellen voor zijn pensioen als werknemer.
Het 'gewoon vervroegd pensioen'
Een werknemer kan voor de wettelijke pensioenleeftijd op rustpensioen gaan, mits hij een loopbaan bewijst van een voldoende aantal kalenderjaren en een bepaalde minimumleeftijd heeft bereikt. De minimumleeftijd en bijhorende loopbaanduur voor het ‘gewoon vervroegd pensioen’ bedragen:
- 60 jaar en 44 loopbaanjaren (met elk minstens 156 gewerkte en gelijkgestelde dagen*)
- 61 of 62 jaar en 43 loopbaanjaren (met elk minstens 156 gewerkte en gelijkgestelde dagen*)
- 63, 64 of 65 jaar en 42 loopbaanjaren (met elk minstens 156 gewerkte en gelijkgestelde dagen*).
*Voor het eerste loopbaanjaar volstaan 104 dagen.
Het ‘bijzonder vervroegd pensioen’
De nieuwe mogelijkheid om vanaf 60 jaar met pensioen te gaan na een lange loopbaan met veel effectief gewerkte dagen. Naast de bestaande mogelijkheden voor vervroegd pensioen, kan een werknemer vanaf 2027 op 60 jaar met pensioen gaan als hij minstens 42 loopbaanjaren heeft met elk minstens 234 gewerkte en gelijkgestelde dagen.
De nieuwe pensioenbonus
Vanaf 1 januari 2027 kan een werknemer een pensioenbonus krijgen (= een verhoging van zijn bruto pensioenbedrag) als hij zijn rustpensioen uitstelt tot na de wettelijke pensioenleeftijd, en aan de volgende loopbaanvoorwaarden voldoet:
- 35 loopbaanjaren met elk minstens 156 gewerkte en gelijkgestelde dagen
- 7.020 gewerkte en gelijkgestelde dagen over de volledige loopbaan
De werknemer kan deze bonus beginnen opbouwen vanaf 1 januari 2026 als zijn pensioen pas ingaat in 2027 of later.
De pensioenmalus
De malus is een vermindering van het bruto pensioenbedrag van de werknemer die vanaf 1 januari 2027 zal toegepast worden als de werknemer vervroegd met pensioen gaat en niet voldoet aan de volgende loopbaanvoorwaarden:
- 35 loopbaanjaren met elk minstens 156 gewerkte en gelijkgestelde dagen
- 7.020 gewerkte en gelijkgestelde dagen over de volledige loopbaan
Implicatie van de onderzochte inactiviteitsperioden op de vermelde (maat)regelen
Perioden van ziekte/arbeidsongeschiktheid
We moeten een onderscheid maken tussen enerzijds perioden van ziekte/arbeidsongeschiktheid met recht op gewaarborgd loon betaald door de werkgever en anderzijds perioden van ziekte/arbeidsongeschiktheid met recht op een uitkering betaald door het ziekenfonds of een uitkering op grond van de arbeidsongevallen- of beroepsziektewetgeving.
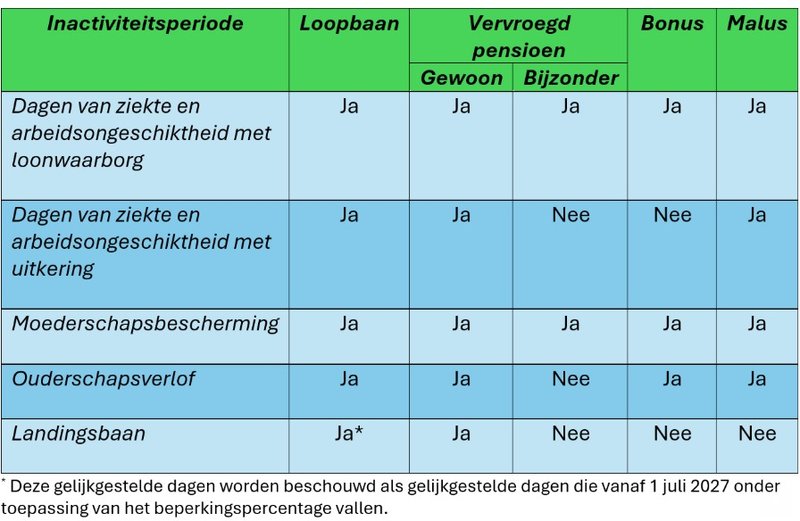
De dagen van ziekte/arbeidsongeschiktheid vergoed door de werkgever (gewaarborgd loon) worden voor de vijf hierboven vermelde (maat)regelen als een echte arbeidsdag en niet als een gelijkgestelde dag beschouwd.
Dagen van ziekte/arbeidsongeschiktheid met recht op een uitkering betaald door het ziekenfonds of een arbeidsongevallen- of beroepsziekte-uitkering worden, voor de bepaling van de loopbaan op grond waarvan het rustpensioen berekend wordt, als gelijkgestelde dagen beschouwd. Die dagen vallen ook niet onder toepassing van het hierboven vermelde beperkingspercentage voor gelijkgestelde perioden. Voor het vermijden van de pensioenmalus en voor de opening van het recht op een ‘gewoon vervroegd pensioen’, wordt met deze dagen eveneens rekening gehouden.
Voor het openen van het recht op het ‘bijzonder vervroegd pensioen’ en voor het opbouwen van de nieuwe pensioenbonus tellen de dagen van ziekte/arbeidsongeschiktheid met recht op een uitkering niet mee.
Perioden van moederschapsrust
Perioden van moederschapsbescherming en omgezet moederschapsverlof waarvoor de werknemer een uitkering ontvangt betaald door het ziekenfonds, zijn, voor de toepassing van de vijf hierboven vermelde maatregelen, met gewerkte dagen gelijkgestelde dagen. Deze perioden vallen ook niet onder de toepassing van het beperkingspercentage voor gelijkgestelde perioden.
Ouderschapsverlof
De dagen van inactiviteit wegens de opname van ouderschapsverlof met recht op een onderbrekingsuitkering betaald door de RVA, worden met gewerkte dagen gelijkgesteld voor:
- de bepaling van de loopbaan op grond waarvan het rustpensioen berekend wordt;
- de opening van het recht op het ‘gewoon vervroegd pensioen’;
- de pensioenbonus;
- het vermijden van de pensioenmalus.
Deze perioden vallen ook niet onder de toepassing van het hierboven vermelde beperkingspercentage voor gelijkgestelde perioden.
Voor het openen van het recht op het ‘bijzonder vervroegd pensioen vanaf 60 jaar na een lange loopbaan met veel effectief gewerkte dagen’, worden deze inactiviteitsdagen niet met gewerkte dagen gelijkgesteld.
Inactiviteitsperioden wegens de opname van een landingsbaan
De dagen van inactiviteit wegens de opname van een landingsbaan met recht op een onderbrekingsuitkering betaald door de RVA, worden met gewerkte dagen gelijkgesteld voor de bepaling van de loopbaan op grond waarvan het rustpensioen berekend wordt en voor de opening van het recht op het ‘gewoon vervroegd pensioen’.
Voor de andere hierboven vermelde maatregelen (bonus/malus/‘bijzonder vervroegd pensioen’) worden deze inactiviteitsdagen niet met gewerkte dagen gelijkgesteld.
Bovendien moet voor deze inactiviteitsperioden rekening gehouden worden met de Wet van 22 juli 2026 tot invoering van een beperkingspercentage in de pensioenregeling van de werknemers. Ingevolge die wet zullen voor de berekening van o.a. het rustpensioen als werknemer de gelijkgestelde dagen die onder toepassing van het beperkingspercentage vallen, nog slechts ten belope van een bepaald percentage van de beroepsloopbaan van de werknemer in aanmerking worden genomen.
Concreet worden de volgende gelijkgestelde perioden beschouwd als gelijkgestelde dagen die onder toepassing van het beperkingspercentage vallen:
- de perioden van werkloosheid (met uitzondering van o.a. perioden van tijdelijke werkloosheid);
- de perioden van brugpensioen en de perioden van SWT;
- de perioden van tijdskrediet-eindeloopbaan en loopbaanonderbreking-eindeloopbaan (dit zijn de landingsbanen).
Voor pensioenen die ingaan vanaf 1 juli 2027 worden de gelijkgestelde dagen die onder toepassing van het beperkingspercentage vallen en die meer dan 40 % uitmaken van de beroepsloopbaan van de werknemer, geboren in 1961 of later, verwijderd uit de berekening van het werknemerspensioen. Deze grens van 40 % (voor personen geboren van 1961 tot en met 1964) daalt geleidelijk tot 20 % (voor personen geboren vanaf 1968).
Schematisch overzicht
Schematisch weergegeven ziet dit alles er als volgt uit (tellen wel (ja) of niet (nee) mee voor de toepassing van de vijf vermelde maatregelen/berekeningselementen):
Keone Calemyn en Ester Van Oostveldt – Bellaw


0 reacties